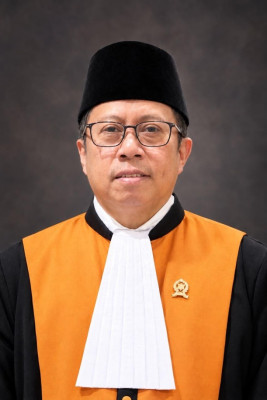
 Prof. Dr. Yeheskiel Minggus Tiranda, SH., MH-Hakim Agung Kamar TUN -
Bayangkan! Banjir merendam separuh kabupaten pada malam hari. Tenda, perahu karet, dan dapur umum harus tersedia sebelum pagi. Kepala daerah menunjuk langsung satu penyedia karena tidak ada waktu untuk tender. Dua tahun kemudian auditor menemukan harga yang dibayar lebih mahal daripada harga pasar, dan penyidik mulai bertanya apakah itu keputusan darurat atau korupsi.
Pertanyaan seperti ini kembali ramai.
Pada 20 Oktober 2026, Dewan Ekonomi Nasional (DEN) menyampaikan empat
rekomendasi kepada Presiden. DEN meminta Pasal 2 dan Pasal 3 Undang-Undang
Pemberantasan Tindak Pidana Korupsi (UU Tipikor) serta Pasal 604 Kitab
Undang-Undang Hukum Pidana (KUHP) baru disempurnakan. DEN juga meminta pengaturan
policy judgment rule dan business judgment rule (BJR), adopsi
delik dalam Konvensi Perserikatan Bangsa-Bangsa Menentang Korupsi (UNCAC),
serta penyusunan omnibus law keuangan negara (Nasution, 2026).
Pernyataan awal bahwa Indonesia satu-satunya negara yang mempersoalkan kerugian
negara diluruskan sehari kemudian. Unsur kerugian tetap dipertahankan, dan yang
hendak diperjelas adalah cara membuktikannya (Al Hikam, 2026).
Penulis berpendapat unsur kerugian
negara tidak perlu dihapus. Yang perlu dibangun adalah dua saringan. Saringan
pertama bekerja di hulu, yaitu uji administratif sebelum perkara masuk jalur
pidana. Saringan kedua bekerja di hilir, yaitu uji validitas kerugian ketika
perkara sudah disidangkan.
Peta Hukum yang Sudah Bergeser
Usulan DEN datang ketika aturannya sudah
berubah. KUHP baru berlaku sejak 2 Januari 2026. Pasal 622 ayat (1) huruf l
mencabut Pasal 2 ayat (1) dan Pasal 3 UU Tipikor, dan Pasal 622 ayat (4)
mengalihkan rujukan keduanya ke Pasal 603 dan Pasal 604 KUHP. Pasal 4 UU
Tipikor tidak ikut dicabut. Artinya, aturan bahwa pengembalian kerugian tidak
menghapus pidana kini melekat pada Pasal 603 dan Pasal 604.
Baca Juga: A Brief Analysis on Indonesia’s Law on Recognition & Enforcement of Foreign Judgments
Mahkamah Konstitusi (MK) juga sudah beberapa
kali menyikapi norma ini. Putusan Nomor 25/PUU-XIV/2016 menghapus kata
"dapat", sehingga kerugian harus benar-benar terjadi dan tidak cukup
berupa potensi. Putusan Nomor 142/PUU-XXII/2024 menolak penambahan unsur niat,
karena kesengajaan dinilai sudah tercermin dalam unsur melawan hukum dan
penyalahgunaan kewenangan (Sahbani, 2025). Putusan Nomor 28/PUU-XXIV/2026
menegaskan bahwa lembaga yang menyatakan kerugian adalah Badan Pemeriksa
Keuangan (BPK). Putusan itu juga menegaskan bahwa dugaan penyalahgunaan
wewenang diselesaikan lebih dahulu secara administrasi, sehingga pidana menjadi
jalan terakhir. Putusan Nomor 148/PUU-XXIV/2026 kemudian memberi lima pedoman
kepada pembentuk undang-undang, termasuk agar revisi tidak melemahkan
pemberantasan korupsi.
Dengan demikian, MK sudah memasang dua
patok, yaitu administrasi lebih dahulu dan BPK sebagai lembaga yang menyatakan
kerugian. Yang belum tersedia adalah alat yang memastikan jalur administrasi
benar-benar ditempuh lebih dahulu.
Ketika Koreksi Datang dari Istana
Kekosongan itu terasa dalam dua perkara
terbaru. Dalam perkara importasi gula, terdakwa dijatuhi pidana penjara 4 tahun
6 bulan meskipun dinyatakan tidak terbukti memperkaya diri sendiri (Putusan
Nomor 34/Pid.Sus-TPK/2025/PN.Jkt.Pst). Perkara itu berakhir dengan abolisi
melalui Keputusan Presiden Nomor 18 Tahun 2025.
Dalam perkara kerjasama usaha dan akuisisi PT Jembatan Nusantara oleh PT ASDP
Indonesia Ferry (Persero), para anggota direksi dijatuhi pidana penjara antara
4 tahun dan 4 tahun 6 bulan (Putusan Nomor 68/Pid.Sus-TPK/2025/PN Jkt.Pst).
Ketua majelis menyatakan pendapat berbeda. Menurutnya, perbuatan itu adalah
keputusan bisnis yang dilindungi BJR, sehingga para terdakwa semestinya
dilepaskan. Presiden kemudian memberikan rehabilitasi (Bisnis.com, 2025).
Abolisi dan rehabilitasi adalah hak
konstitusional Presiden. Namun, jika koreksi atas perkara korupsi lebih sering
datang dari Istana daripada dari dalam sistem peradilan pidana, penyaring di
hulu sedang tidak bekerja.
Benarkah Hanya Indonesia yang Memakai Unsur Kerugian?
Klaim ini perlu dibaca dengan hati-hati.
UNCAC, yang diratifikasi melalui Undang-Undang Nomor 7 Tahun 2006, menyatakan
bahwa delik di dalamnya tidak perlu menimbulkan kerugian atas kekayaan negara
(Pasal 3 ayat (2)). Ketentuan itu tidak melarang negara memakai unsur kerugian.
Pasal 65 ayat (2) UNCAC bahkan membolehkan negara pihak mengambil langkah yang
lebih ketat (UNODC, 2012). Jadi, unsur kerugian adalah pilihan kebijakan
nasional dan tidak melanggar UNCAC.
Kritik DEN tetap ada benarnya dalam satu
hal. Pusat gravitasi UNCAC adalah keuntungan yang tidak semestinya (undue
advantage), bukan kerugian negara (Rose, 2015). Hal ini juga mengandung
peringatan. Jika unsur kerugian dihapus tanpa diganti unsur keuntungan yang
tidak semestinya, Pasal 603 dan Pasal 604 justru menjadi lebih luas. Setiap
perbuatan melawan hukum yang menguntungkan pihak lain dapat dipidana tanpa
ukuran akibat. Penyempitan yang diinginkan DEN baru tercapai jika unsur
kerugian dipertahankan dan dibuktikan lebih ketat.
Saringan Pertama: Uji Administratif di Pengadilan Tata Usaha
Negara
Undang-Undang Nomor 30 Tahun 2014
tentang Administrasi Pemerintahan (UU AP) mengenal tiga bentuk penyalahgunaan
wewenang, yaitu melampaui wewenang, mencampuradukkan wewenang, dan bertindak
sewenang-wenang (Pasal 17 dan Pasal 18). Dugaan penyalahgunaan diperiksa lebih
dahulu oleh aparat pengawasan intern pemerintah (APIP). Jika APIP menemukan
kesalahan administratif yang merugikan keuangan negara, kerugian itu wajib
dikembalikan paling lama sepuluh hari kerja. Kerugian karena kesalahan
administratif ditanggung badan pemerintahan, sedangkan kerugian karena
penyalahgunaan wewenang ditanggung pejabatnya secara pribadi (Pasal 20).
Pasal 21 UU AP memberi pengadilan tata
usaha negara (TUN) wewenang memutus ada atau tidaknya penyalahgunaan wewenang
atas permohonan pejabat. Pengadilan wajib memutus dalam 21 hari kerja, dan
putusan banding bersifat final. Peraturan Mahkamah Agung (PERMA) Nomor 4 Tahun
2015 membatasi permohonan itu hanya setelah ada hasil pengawasan APIP dan
sebelum ada proses pidana.
Desain ini menyisakan tiga celah. Hanya
pejabat yang dapat mengajukan permohonan, sehingga penyidik tidak dapat meminta
kepastian administratif. Pintu pengadilan TUN tertutup begitu proses pidana
dimulai, sehingga jalur perkara ditentukan oleh siapa yang lebih dahulu
bergerak, APIP atau penyidik. Undang-undang juga tidak mengatur kekuatan
putusan TUN bagi hakim pidana. Akibatnya, pesan MK bahwa jalur administrasi
didahulukan belum memiliki alat yang mengikat.
Wewenang adalah konsep hukum
administrasi. Ukurannya adalah asas spesialitas, yaitu apakah wewenang dipakai
sesuai tujuan yang diberikan undang-undang (Hadjon dkk., 2011). Karena itu,
unsur "menyalahgunakan kewenangan" dalam Pasal 604 KUHP semestinya
diuji dengan ukuran hukum administrasi sebelum diberi akibat pidana. Tanpa ukuran
itu, batas antara kesalahan administrasi dan kejahatan sering kali ditentukan
oleh penyidik (Butt, 2009).
Penulis mengusulkan agar uji TUN
dijadikan persoalan pra yudisial
terbatas, yaitu persoalan yang harus diputus lebih dahulu oleh hakim lain
sebelum perkara pidana dilanjutkan. Jika penyidik hendak menerapkan Pasal 604
terhadap keputusan pejabat yang diambil dalam lingkup wewenangnya, kualifikasi
administratif harus diperoleh lebih dahulu dari pengadilan TUN dalam waktu
singkat. Penyidik juga diberi hak untuk mengajukan permohonan. Saringan ini
tidak berlaku bagi suap, pemerasan, gratifikasi, penggelapan, atau konflik
kepentingan yang nyata, karena perbuatan seperti itu tidak memerlukan penilaian
atas penggunaan wewenang. Dengan begitu, uji administratif berfungsi sebagai
penyaring dan tidak menjadi tameng kekebalan.
Kembali ke kepala daerah tadi. Jika
pengadilan TUN menyatakan penunjukan langsung itu berada dalam wewenangnya dan
sesuai tujuan penanganan bencana, penyidik tidak dapat menuntutnya berdasarkan
cabang kewenangan Pasal 604 hanya karena harganya lebih mahal. Namun, jika
belakangan terbukti ia menerima imbalan dari penyedia, perkaranya beralih
menjadi suap, dan suap tidak memerlukan uji TUN.
Pasal 4 UU Tipikor dan Pasal 20 UU AP Tidak Perlu Bertabrakan
Pasal 4 UU Tipikor menyatakan bahwa
pengembalian kerugian tidak menghapus pidana. Sekilas, aturan ini bertentangan
dengan Pasal 20 UU AP, yang menyelesaikan kesalahan administratif melalui
pengembalian kerugian. Kedua aturan itu sebenarnya dapat berjalan berurutan.
Pasal 20 UU AP bekerja ketika belum ada perbuatan pidana, yaitu ketika APIP
atau pengadilan TUN menyatakan tidak ada penyalahgunaan wewenang. Pasal 4 UU
Tipikor baru bekerja setelah unsur pidana terpenuhi. Dengan cara baca ini,
Pasal 4 tetap mencegah pola "korupsi dulu, kembalikan kemudian" tanpa
mempidanakan kesalahan
administratif yang sudah dipulihkan.
Saringan Kedua: Menguji Kerugian Sebelum Mempercayainya
Pasal 603 KUHP tidak memuat kata
"dapat", sehingga KUHP baru mengikuti pendirian MK bahwa delik ini
adalah delik materiil. Penjelasan Pasal 603 menyebut bahwa kerugian keuangan
negara ditentukan berdasarkan hasil pemeriksaan lembaga negara audit keuangan,
yang oleh MK dibaca sebagai BPK. Penegasan ini lebih sempit daripada praktik
selama ini. Surat Edaran Mahkamah Agung (SEMA) Nomor 4 Tahun 2016 memang
menyatakan bahwa hanya BPK yang berwenang menyatakan kerugian, tetapi instansi
lain tetap dapat menghitungnya, dan hakim dapat menilai sendiri adanya
kerugian.
Setelah KUHP baru berlaku, laporan BPK
sebaiknya dipahami sebagai syarat perlu, tetapi belum cukup untuk membuktikan
kerugian. Hakim tetap menilai metode, angka, dan hubungan sebab-akibatnya.
Laporan BPK adalah alat bukti, bukan putusan.
Pasal 604 KUHP menimbulkan persoalan
yang berbeda. Pasal ini memuat empat unsur, yaitu tujuan menguntungkan,
penyalahgunaan kewenangan, kesempatan, atau sarana karena jabatan, kerugian
negara, dan hubungan sebab-akibat di antara keduanya. Dalam Putusan
142/PUU-XXII/2024, MK menilai bahwa kesengajaan sudah tercermin dalam
penyalahgunaan kewenangan. Cara baca ini aman selama penyalahgunaan dibuktikan
dengan ukuran yang ketat. Tanpa ukuran itu, pembuktiannya menjadi berputar.
Tujuan menguntungkan disimpulkan dari adanya kerugian, padahal setiap keputusan
yang menguntungkan rekanan pasti menguntungkan seseorang. Yang membedakan
kejahatan dari kebijakan adalah keuntungan yang tidak semestinya, misalnya
imbalan, hubungan istimewa, atau konflik kepentingan.
Karena itu, penulis mengusulkan urutan
pembuktian yang tetap untuk Pasal 604. Penuntut umum lebih dahulu menetapkan
wewenang dan tujuannya menurut hukum administrasi, lalu menunjukkan
penyimpangan dari tujuan itu. Setelah itu penuntut umum membuktikan keuntungan
yang tidak semestinya secara mandiri, dan terakhir membuktikan kerugian serta
hubungan sebab-akibatnya. Urutan ini tidak menambah unsur baru, sehingga tidak
bertentangan dengan putusan MK. Urutan ini hanya mencegah satu unsur dibuktikan
dengan unsur yang lain. Untuk cabang "kesempatan" dan "sarana",
misalnya pemakaian kendaraan dinas untuk kepentingan pribadi, uji TUN tidak
diperlukan karena keduanya adalah konsep pidana murni.
Pertanyaan berikutnya adalah kerugian
siapa yang sedang dihitung. Undang-Undang Nomor 1 Tahun 2004 tentang
Perbendaharaan Negara mendefinisikan kerugian negara sebagai kekurangan uang,
surat berharga, dan barang yang nyata dan pasti jumlahnya (Pasal 1 angka 22).
Undang-Undang Nomor 1 Tahun 2025 tentang perubahan UU BUMN kemudian menyatakan
bahwa keuntungan atau kerugian BUMN adalah keuntungan atau kerugian BUMN (Pasal
4B). Sementara itu, Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara
masih memasukkan kekayaan negara yang dipisahkan ke dalam keuangan negara
(Pasal 2 huruf g). Karena itu, status sebuah kerugian sebagai kerugian negara
harus dipastikan lebih dahulu sebelum angkanya dihitung. Tabel 1 merangkum uji
empat lapis yang penulis usulkan.
Tabel
1. Uji validitas kerugian keuangan negara: hukum positif dan usulan
|
Lapis
uji |
Hukum
positif saat ini |
Usulan
penulis |
|
1.
Validitas objek |
Pasal
2 huruf g UU Keuangan Negara; Pasal 4B UU BUMN 2025 menyatakan kerugian BUMN
adalah kerugian BUMN |
Penuntut
umum wajib menunjukkan bahwa dana atau aset berstatus keuangan negara pada
saat perbuatan |
|
2.
Validitas auditor dan metode |
Penjelasan
Pasal 603 KUHP; Putusan MK 28/PUU-XXIV/2026 menunjuk BPK |
Laporan
BPK sebagai syarat perlu; metode, data, dan asumsi wajib diungkap dan dapat
diuji di persidangan |
|
3.
Validitas sifat |
Pasal
1 angka 22 UU Perbendaharaan Negara: nyata dan pasti; Putusan MK
25/PUU-XIV/2016 |
Kerugian
potensial, proyeksi, atau kehilangan peluang tidak memenuhi unsur |
|
4.
Validitas kausal |
Putusan
MK 142/PUU-XXII/2024: kerugian sebagai akibat langsung |
Kerugian
bersih setelah memperhitungkan manfaat yang diterima negara, dan bukan akibat
risiko pasar atau kebijakan yang sah |
Sumber:
diolah penulis dari KUHP, UU Keuangan Negara, UU Perbendaharaan Negara, UU
BUMN, dan putusan MK.
Lapis pertama mencegah kerugian
korporasi diperlakukan otomatis sebagai kerugian negara. Lapis kedua menuntut
keterbukaan metode. Metode kerugian total menghitung seluruh pembayaran sebagai
kerugian, sedangkan metode kerugian bersih mengurangkan nilai barang atau jasa
yang benar-benar diterima negara. Selisih angkanya bisa sangat besar, sehingga
pilihan metode harus dinyatakan dan diberi alasan. Lapis keempat memisahkan
kerugian akibat penyimpangan dari kerugian akibat risiko usaha. Tanpa lapis
keempat, setiap investasi yang gagal dapat dibaca sebagai korupsi, dan pejabat
akan memilih untuk tidak memutus apa pun.
Kerugian Perekonomian Negara: Angka yang Paling Sulit Diuji
Penjelasan Umum UU Tipikor
mendefinisikan perekonomian negara sebagai kehidupan perekonomian yang disusun
sebagai usaha bersama berdasarkan asas kekeluargaan untuk kemakmuran seluruh
rakyat. KUHP tidak memberi definisi sendiri dan tidak menunjuk lembaga yang
menghitungnya. Kewenangan BPK pun menyangkut keuangan negara, bukan
perekonomian negara.
Kesulitannya tampak dalam perkara
persetujuan ekspor minyak sawit mentah. Pengadilan tingkat pertama menolak
kerugian perekonomian negara sebesar Rp12,3 triliun karena angka itu berasal
dari studi ahli dan dinilai sebagai asumsi, bukan nilai yang nyata (Putusan
Nomor 59/Pid.Sus-TPK/2022/PN Jkt.Pst). Pada tingkat kasasi, Mahkamah Agung
memperberat pidananya (Putusan Nomor 2384 K/Pid.Sus/2023). Perbedaan ini
menunjukkan bahwa belum ada standar bersama tentang kapan dampak ekonomi
berubah menjadi kerugian yang terbukti.
Penulis mengusulkan tiga syarat.
Kerugian dirumuskan sebagai selisih antara keadaan yang terjadi dan keadaan
pembanding seandainya perbuatan itu tidak dilakukan. Metode, data, dan
asumsinya diungkap sehingga dapat diuji oleh ahli pihak lawan. Karena delik ini
delik materiil, yang dibuktikan hanya dampak yang sudah terjadi, bukan
proyeksi. Jika syarat itu tidak terpenuhi, dampak ekonomi tetap dapat
dipertimbangkan sebagai keadaan yang memberatkan, tetapi tidak sebagai
pemenuhan unsur.
Syarat ini perlu dirumuskan dengan
cermat. Dalam Putusan 148/PUU-XXIV/2026, MK mengingatkan bahwa penyempitan
makna kerugian dapat mengurangi daya jangkau norma terhadap modus korupsi yang semakin rumit. Karena itu, standar ini
sebaiknya mengatur cara membuktikan kerugian, bukan mempersempit jenis kerugian
yang dapat dibuktikan.
Business Judgment Rule: Aturan
Pembuktian, Bukan Kekebalan
BJR lahir dari hukum korporasi. Dalam
rumusan klasik pengadilan Delaware, BJR adalah praduga bahwa direksi memutus
berdasarkan informasi yang memadai, dengan itikad baik, dan dengan keyakinan
jujur bahwa keputusan itu untuk kepentingan perusahaan (Aronson v. Lewis,
1984). Pengadilan menahan diri untuk tidak menilai mutu keputusan bisnis selama
prosesnya jujur (Bainbridge, 2004). Jerman mengkodifikasinya dalam Pasal 93
ayat (1) Aktiengesetz. Indonesia mengenalnya dalam Pasal 97 ayat (5)
Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas dan Pasal 9F UU
BUMN 2025. Kedua ketentuan itu membebaskan direksi dari tanggung jawab atas
kerugian jika direksi dapat membuktikan tidak ada kesalahan atau kelalaian,
adanya itikad baik dan kehati-hatian, tidak ada benturan kepentingan, dan
adanya upaya mencegah kerugian.
BJR adalah aturan tanggung jawab
perdata, bukan kekebalan pidana. Dalam perkara pidana, syarat-syarat BJR dapat
bekerja sebagai bukti yang meniadakan unsur melawan hukum, penyalahgunaan, dan
tujuan menguntungkan. Penulis mengusulkan agar BJR dirumuskan sebagai aturan
pembuktian. Jika terdakwa menunjukkan bukti awal bahwa syarat-syarat BJR
terpenuhi, penuntut umum wajib membuktikan adanya itikad buruk, benturan
kepentingan, atau keuntungan yang tidak semestinya.
Pendapat berbeda dalam perkara ASDP
memperlihatkan mengapa rumusan seperti ini diperlukan. Tanpa rumusan itu, nasib
BJR bergantung pada keyakinan masing-masing hakim. Ketua majelis dalam perkara
itu juga mengingatkan efek gentar, yaitu pimpinan BUMN akan menghindari
keputusan bisnis yang berisiko. Efek ini juga merugikan negara, dalam bentuk
peluang usaha sah yang tidak pernah diambil.
Bagi pejabat pemerintahan, padanan BJR
sebenarnya sudah ada dalam UU AP, yaitu diskresi. Diskresi sah jika sesuai
tujuannya, tidak bertentangan dengan peraturan, sesuai asas umum pemerintahan
yang baik, berdasarkan alasan objektif, tidak menimbulkan konflik kepentingan,
dan dilakukan dengan itikad baik (Pasal 24 UU AP). Jadi, policy judgment
rule yang diusulkan DEN tidak memerlukan doktrin baru. Yang diperlukan
adalah forum untuk mengujinya, dan forum itu sudah ada, yaitu pengadilan TUN
melalui Pasal 21 UU AP. Celahnya ada pada direksi BUMN. Menurut Pasal 9G UU
BUMN 2025, mereka bukan penyelenggara negara, sehingga tidak dapat memakai
jalur TUN. Bagi mereka, aturan pembuktian BJR menjadi satu-satunya penyaring.
UNCAC dapat menjadi kompas bagi
perumusan ulang. Pasal 19 UNCAC merumuskan penyalahgunaan fungsi sebagai
pelanggaran hukum oleh pejabat publik dengan tujuan memperoleh keuntungan yang
tidak semestinya, tanpa mensyaratkan kerugian. Unsur kerugian dalam Pasal 604
boleh dipertahankan sebagai pilihan nasional, tetapi keuntungan yang tidak
semestinya sebaiknya menjadi poros pembuktian. Usulan DEN untuk menambahkan
delik suap pejabat publik asing (Pasal 16 UNCAC) juga tepat, karena delik itu
memperluas jangkauan pemberantasan korupsi tanpa bergantung pada unsur
kerugian.
Peta Jalan Pembenahan
Keempat usulan di atas saling
bergantung, yaitu uji TUN sebagai persoalan prayudisial terbatas, urutan
pembuktian Pasal 604, uji validitas kerugian, dan BJR sebagai aturan
pembuktian. Jika hanya salah satunya yang dijalankan, saringannya akan bocor.
Tabel 2 merangkum peraturan yang perlu diselaraskan.
Tabel
2. Peta jalan harmonisasi peraturan
|
Instrumen |
Perubahan
yang diperlukan |
|
KUHP
(Pasal 603 dan 604) |
Penjelasan
tentang kerugian yang nyata, pasti, dan bersih; definisi perekonomian negara
dan standar metodenya; penegasan keuntungan yang tidak semestinya sebagai
poros Pasal 604 |
|
UU
Tipikor |
Penegasan
bahwa Pasal 4 berlaku setelah unsur pidana terpenuhi; penambahan delik suap
pejabat publik asing |
|
UU
AP |
Pasal
21: hak permohonan bagi penyidik, batas waktu, dan kekuatan mengikat putusan
TUN bagi hakim pidana |
|
PERMA
Nomor 4 Tahun 2015 |
Pemeriksaan
tetap dimungkinkan setelah penyidikan dimulai, dengan penangguhan penuntutan
selama uji TUN berjalan |
|
UU
BUMN dan UU Keuangan Negara |
Sinkronisasi
status kekayaan BUMN; BJR sebagai aturan pembuktian dalam perkara pidana |
|
Peraturan
BPK |
Standar
penghitungan kerugian negara yang terbuka dan dapat diuji |
Sumber:
diolah penulis.
Aturan peralihan perlu disusun dengan
cermat. Pasal 3 KUHP menentukan bahwa jika peraturan berubah setelah perbuatan
terjadi, yang diberlakukan adalah ketentuan yang paling menguntungkan bagi
pelaku. Rumusan yang tergesa-gesa dapat membuka penghentian massal perkara yang
sedang berjalan.
Penutup
Unsur kerugian negara tidak perlu
dihapus. Yang perlu diperbaiki adalah saringannya. Di hulu, pengadilan TUN
perlu diberi peran sebagai penentu awal apakah suatu keputusan pejabat
merupakan penyalahgunaan wewenang atau masih berada dalam koridor wewenangnya.
Di hilir, kerugian harus lolos uji objek, metode, sifat nyata, dan sebab-akibat
sebelum dapat dipercaya sebagai unsur delik.
Bagi pembentuk undang-undang, pesannya
sederhana. Mengubah rumusan Pasal 604 saja tidak cukup. Perubahan perlu
menyentuh UU AP, PERMA Nomor 4 Tahun 2015, UU BUMN, dan standar penghitungan
kerugian sekaligus. Bagi penegak hukum, uji administratif tidak perlu dipandang
sebagai penghambat pemberantasan korupsi. Uji itu justru memastikan bahwa yang
dipidana adalah kejahatan, bukan keputusan yang kebetulan berakhir buruk.
Selama saringan itu belum dibangun, koreksi atas perkara seperti ini akan terus
datang dari abolisi dan rehabilitasi, bukan dari putusan pengadilan.
Referensi
Buku, Laporan,
dan Artikel
Al
Hikam, H.A. (2026) 'Luhut Buka-bukaan soal Usulan Kerugian Negara Bukan
Korupsi', detikFinance, 21 Oktober.
Bainbridge,
S.M. (2004) 'The Business Judgment Rule as Abstention Doctrine', Vanderbilt
Law Review, 57(1), hlm. 83–130.
Bisnis.com
(2025) 'Pelajari Keppres Rehabilitasi, KPK Jamin Proses Pembebasan Eks Dirut
ASDP Diproses Cepat', Bisnis.com, 28 November. Tersedia di:
https://kabar24.bisnis.com/read/20251128/16/1932464/pelajari-keppres-rehabilitasi-kpk-jamin-proses-pembebasan-eks-dirut-asdp-diproses-cepat
(Diakses: 27 Oktober 2026).
Butt,
S. (2009) ''Unlawfulness' and Corruption under Indonesian Law', Bulletin of
Indonesian Economic Studies, 45(2), hlm. 179–198.
Butt,
S. (2012) Corruption and Law in Indonesia. London: Routledge.
Hadjon,
P.M. dkk. (2011) Hukum Administrasi dan Tindak Pidana Korupsi.
Yogyakarta: Gadjah Mada University Press.
Nasution,
A.D. (2026) 'Rekomendasi DEN Soal Korupsi: Aturan Business Judgement Rule
hingga Omnibus Law', Katadata, 22 Oktober.
Rose,
C. (2015) International Anti-Corruption Norms: Their Creation and Influence
on Domestic Legal Systems. Oxford: Oxford University Press.
Sahbani,
A. (2025) 'Alasan MK Tolak "Rombak" Pasal 2-3 UU Pemberantasan
Tipikor', Hukumonline, 17 Desember.
UNODC
(2012) Legislative Guide for the Implementation of the United Nations
Convention against Corruption. 2nd rev. edn. New York: United Nations.
Putusan
Pengadilan
Mahkamah
Agung (2023) Putusan Nomor 2384 K/Pid.Sus/2023.
Mahkamah
Konstitusi (2017) Putusan Nomor 25/PUU-XIV/2016, 25 Januari 2017.
Mahkamah
Konstitusi (2025) Putusan Nomor 142/PUU-XXII/2024, 17 Desember 2025.
Mahkamah
Konstitusi (2026a) Putusan Nomor 28/PUU-XXIV/2026, 2 Maret 2026.
Mahkamah
Konstitusi (2026b) Putusan Nomor 148/PUU-XXIV/2026, 17 Juni 2026.
Pengadilan
Tindak Pidana Korupsi pada Pengadilan Negeri Jakarta Pusat (2023) Putusan
Nomor 59/Pid.Sus-TPK/2022/PN Jkt.Pst, 4 Januari 2023.
Pengadilan
Tindak Pidana Korupsi pada Pengadilan Negeri Jakarta Pusat (2025a) Putusan
Nomor 34/Pid.Sus-TPK/2025/PN.Jkt.Pst, 18 Juli 2025.
Pengadilan
Tindak Pidana Korupsi pada Pengadilan Negeri Jakarta Pusat (2025b) Putusan
Nomor 68/Pid.Sus-TPK/2025/PN Jkt.Pst.
Supreme
Court of Delaware (1984) Aronson v. Lewis, 473 A.2d 805.
Peraturan
Perundang-undangan
Undang-Undang
Dasar Negara Republik Indonesia Tahun 1945.
Undang-Undang
Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi sebagaimana
diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Undang-Undang
Nomor 17 Tahun 2003 tentang Keuangan Negara.
Undang-Undang
Nomor 19 Tahun 2003 tentang Badan Usaha Milik Negara sebagaimana diubah, antara
lain, dengan Undang-Undang Nomor 1 Tahun 2025.
Undang-Undang
Nomor 1 Tahun 2004 tentang Perbendaharaan Negara.
Undang-Undang
Nomor 7 Tahun 2006 tentang Pengesahan United Nations Convention against Corruption,
2003.
Undang-Undang
Nomor 40 Tahun 2007 tentang Perseroan Terbatas.
Undang-Undang
Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan.
Undang-Undang
Nomor 1 Tahun 2023 tentang Kitab Undang-Undang Hukum Pidana.
Undang-Undang
Nomor 1 Tahun 2026 tentang Penyesuaian Pidana.
Keputusan
Presiden Nomor 18 Tahun 2025.
Peraturan
Mahkamah Agung Nomor 4 Tahun 2015 tentang Pedoman Beracara dalam Penilaian
Unsur Penyalahgunaan Wewenang.
Surat
Edaran Mahkamah Agung Nomor 4 Tahun 2016 tentang Pemberlakuan Rumusan Hasil
Rapat Pleno Kamar Mahkamah Agung Tahun 2016 sebagai Pedoman Pelaksanaan Tugas
bagi Pengadilan.
Aktiengesetz
(Undang-Undang Perseroan Saham), Republik Federal Jerman.
Foto

Untuk Mendapatkan Berita Terbaru Dandapala Follow Channel WhatsApp : Info Badilum MA RI