Bandar Lampung – Reformasi Pengadilan Pajak tidak cukup hanya berbicara mengenai perubahan struktur kelembagaan dan pemindahan kewenangan administrasi peradilan. Lebih dari itu, reformasi harus mampu memastikan adanya keselarasan antara penegakan hukum administrasi perpajakan dan hukum pidana, sehingga tercipta kepastian hukum, keadilan, serta perlindungan terhadap hak-hak wajib pajak tanpa mengurangi efektivitas penegakan hukum terhadap tindak pidana perpajakan.
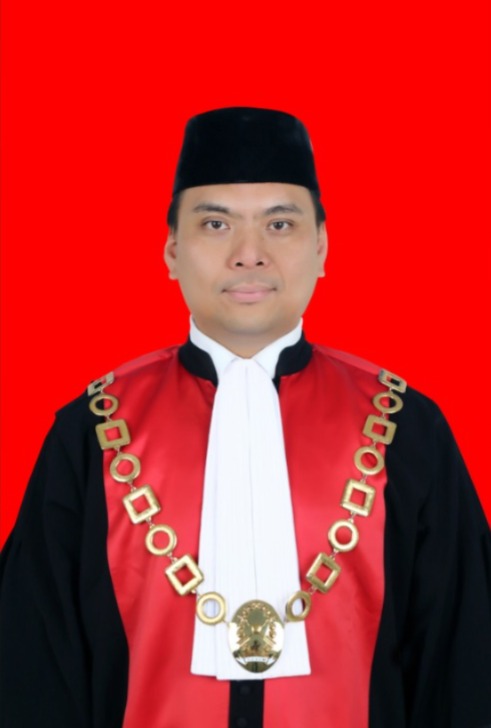
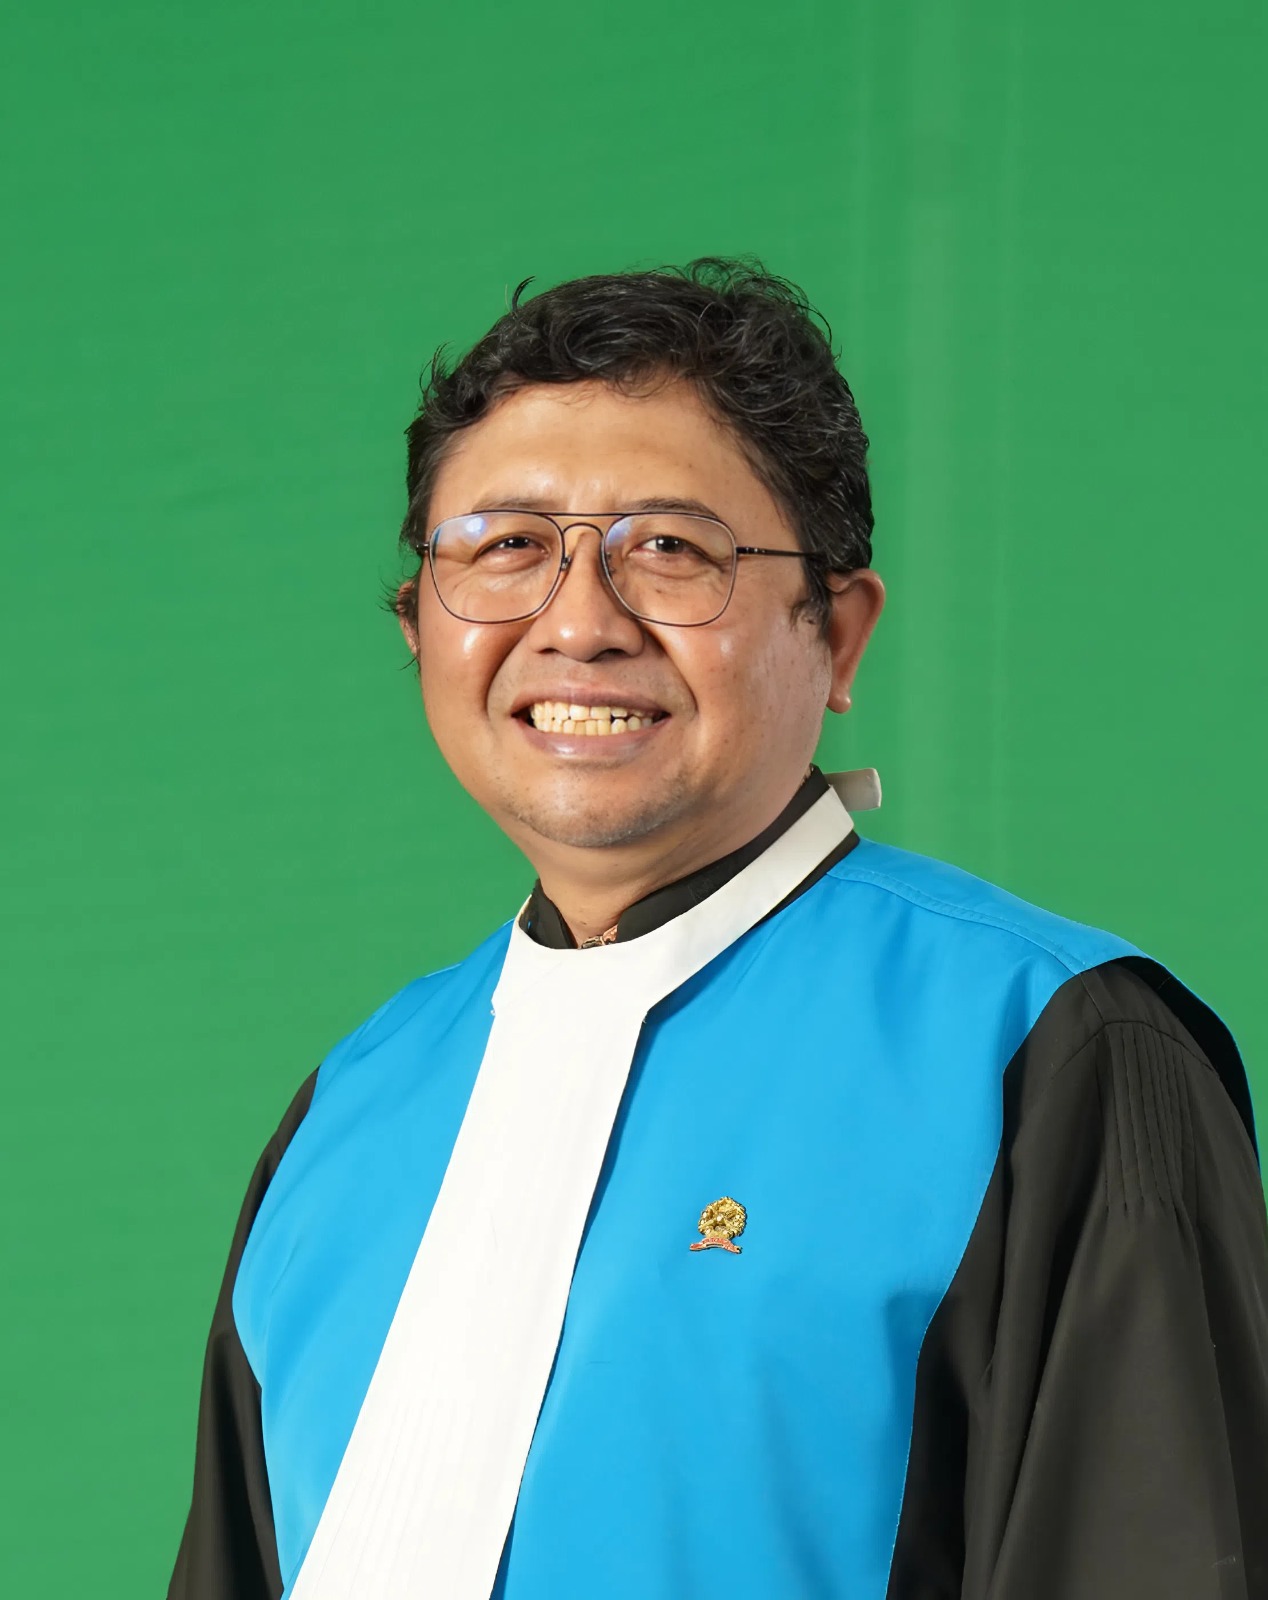
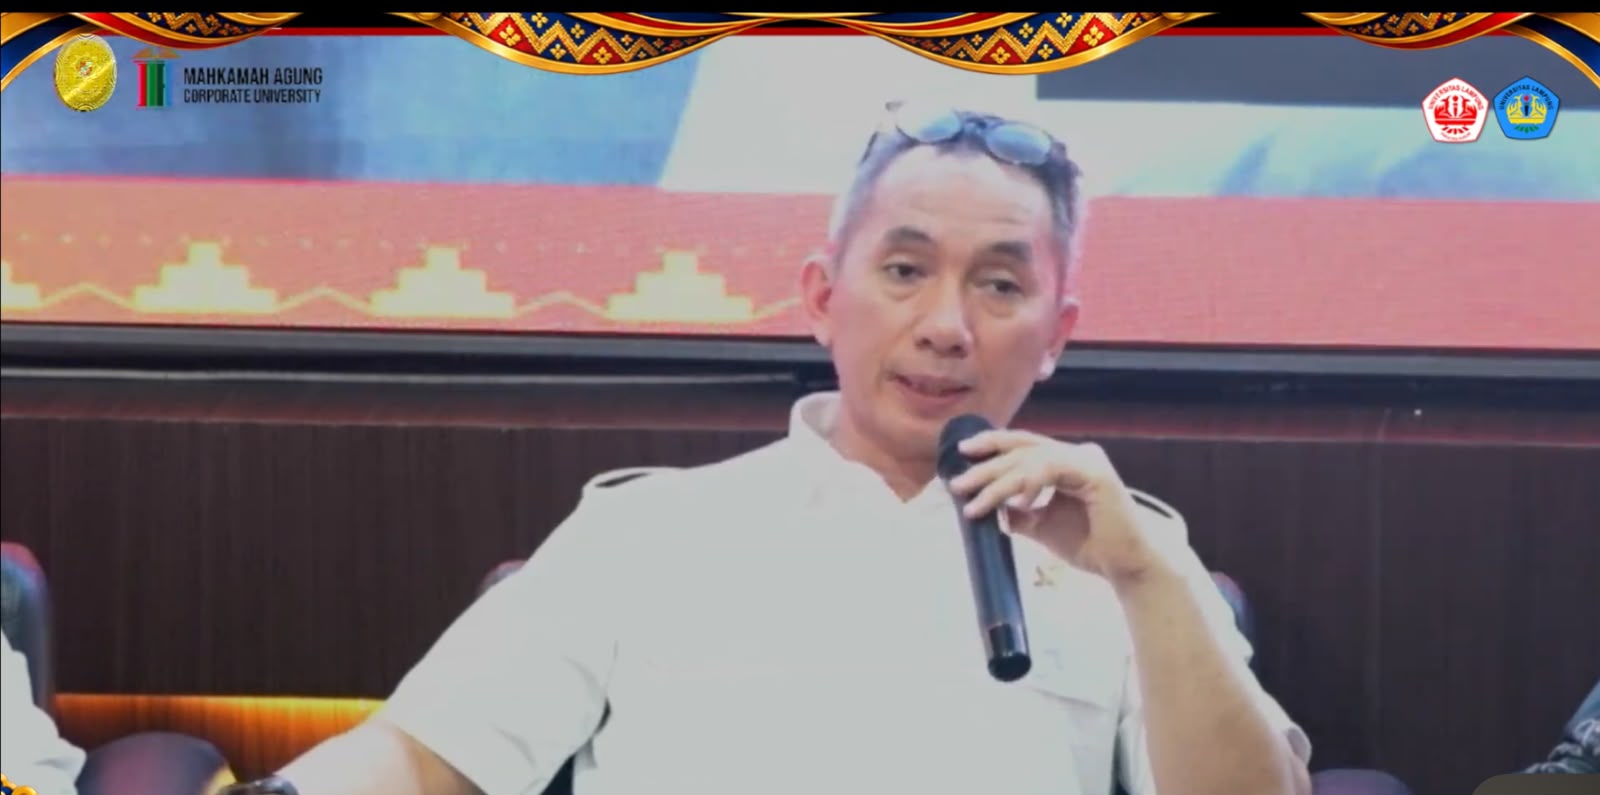
Hal tersebut disampaikan Hakim Agung Kamar Pidana sekaligus Plt. Kepala Badan Strategi Kebijakan dan Diklat Hukum dan Peradilan (BSDK) Mahkamah Agung, Dr. H. Syamsul Arief, dalam paparan bertajuk “Relasi Hukum Administrasi dan Hukum Pidana: Penegakan Hukum Perpajakan dalam Reformasi Pengadilan Pajak” di Gedung A Fakultas Hukum Universitas Lampung, Rabu (04/11).
Dalam pemaparannya yang mengangkat perspektif Kamar Pidana, Syamsul Arief menegaskan bahwa persoalan perpajakan memiliki dimensi hukum yang tidak selalu berdiri dalam satu rezim. Sengketa pajak dan dugaan tindak pidana perpajakan dapat bersumber dari rangkaian fakta atau peristiwa yang sama, tetapi keduanya memiliki tujuan, kompetensi, prosedur, serta standar pembuktian yang berbeda.
Baca Juga: Memahami Sengketa Pajak: Ketika Kepentingan Negara Bertemu Hak Wajib Pajak
Menurutnya, perbedaan tersebut harus dipahami secara proporsional agar tidak terjadi pencampuran kewenangan antara peradilan administrasi dan peradilan pidana. Peradilan administrasi berwenang menilai keabsahan keputusan perpajakan, besaran kewajiban pajak, hak wajib pajak, serta koreksi fiskal. Sementara itu, peradilan pidana bertugas menilai terpenuhi atau tidaknya unsur tindak pidana, kesalahan pelaku, pertanggungjawaban pidana, dan penjatuhan sanksi berdasarkan hukum yang berlaku.
“Pemisahan yang jelas melindungi wajib pajak sekaligus menjaga efektivitas penegakan hukum,” menjadi salah satu penekanan dalam paparannya.
Salah satu isu penting yang disoroti adalah perlunya membedakan sengketa administratif perpajakan dengan tindak pidana perpajakan. Perbedaan penafsiran terhadap ketentuan pajak, pengajuan keberatan, maupun koreksi administrasi tidak serta-merta dapat dipandang sebagai bukti terjadinya tindak pidana.
Proses pidana tetap mensyaratkan pembuktian terhadap seluruh unsur delik berdasarkan ketentuan hukum yang berlaku. Sebaliknya, keberadaan sengketa administrasi juga tidak secara otomatis menjadi alasan untuk menghentikan proses pidana yang dilaksanakan secara sah.
Pemisahan yang jelas antara kedua rezim hukum tersebut menjadi instrumen penting untuk melindungi wajib pajak dari kriminalisasi atas persoalan yang bersifat administratif, sekaligus memastikan bahwa perbuatan yang benar-benar memenuhi unsur tindak pidana tetap dapat diproses melalui mekanisme hukum pidana.
Syamsul Arief merujuk Pasal 8 ayat (3), Pasal 44A, dan Pasal 44B UU KUP sebagai ketentuan penting yang perlu diperhatikan. Ketentuan tersebut mengatur pengungkapan ketidakbenaran dalam kondisi tertentu, penghentian penyidikan berdasarkan alasan yang ditentukan undang-undang, serta penghentian penyidikan untuk kepentingan penerimaan negara dengan persyaratan khusus.
Meski demikian, ia menegaskan bahwa prinsip ultimum remedium harus dipahami sebagai orientasi kebijakan yang penerapannya tetap mengikuti persyaratan dalam masing-masing pasal. Pidana bukan pengganti koreksi administratif, tetapi tetap diperlukan terhadap perbuatan yang memenuhi unsur tindak pidana.
Lebih lanjut, ia menyoroti hubungan antara putusan administrasi dan pembuktian dalam perkara pidana. Dokumen perpajakan, transaksi, maupun hasil pemeriksaan dapat menjadi informasi yang relevan bagi kedua proses peradilan. Namun, putusan administrasi tidak secara otomatis menentukan bersalah atau tidaknya seseorang dalam perkara pidana.
“Hakim pidana tetap menilai alat bukti dan unsur delik secara mandiri. Fakta administratif yang relevan harus tetap dipertimbangkan secara tepat,” demikian substansi penjelasannya.
Dalam kaitannya dengan desentralisasi Pengadilan Pajak, Syamsul Arief menjelaskan bahwa Putusan MK Nomor 26/PUU-XXI/2023 menegaskan pengalihan pembinaan organisasi, administrasi, dan keuangan Pengadilan Pajak kepada MA. Sementara itu, distribusi kewenangan penyelesaian sengketa administrasi kepada Pengadilan Tata Usaha Negara (PTUN) merupakan pilihan desain kebijakan yang masih perlu diuji, bukan amar eksplisit putusan MK.
Menurutnya, desain desentralisasi tersebut memiliki potensi mendekatkan layanan peradilan kepada pencari keadilan. Namun, terdapat sejumlah risiko yang perlu diantisipasi, antara lain disparitas penafsiran dan mutu putusan antardaerah, irisan proses administrasi dan pidana, kapasitas serta spesialisasi hakim, hingga independensi dan perlindungan data dalam pertukaran informasi.
Untuk itu, ia mengemukakan empat pengaman dalam pelaksanaan reformasi, yakni batas kewenangan yang tegas antara perkara administrasi dan pidana, peningkatan spesialisasi dan kompetensi hakim, konsistensi penerapan hukum melalui pedoman dan basis putusan, serta perlindungan hak para pihak melalui protokol pertukaran data yang sah dan tetap menjaga independensi peradilan.
Syamsul Arief juga menekankan bahwa keberhasilan desentralisasi tidak semata-mata diukur dari bertambahnya jumlah pengadilan atau tersebarnya forum penyelesaian sengketa.
Ukuran keberhasilannya harus dilihat dari berkurangnya biaya dan jarak berperkara, meningkatnya mutu putusan dan kepastian hukum, terlindunginya hak wajib pajak, serta tetap efektifnya penegakan hukum.
Baca Juga: Pengadilan Pajak Sebagai Pengadilan Tinggi Tata Usaha Negara Kesembilan
“Reformasi Pengadilan Pajak bukan hanya menjawab di mana sengketa diadili, tetapi juga bagaimana hukum administrasi dan hukum pidana bekerja selaras,” menjadi penegasan dalam penutup paparannya.
Melalui pemahaman tersebut, reformasi Pengadilan Pajak diharapkan mampu menghadirkan peradilan yang semakin dekat dengan pencari keadilan, tegas dalam pembagian kewenangan, independen dalam menjalankan fungsi yudisial, serta konsisten dalam menegakkan hukum demi terwujudnya kepastian dan keadilan. (Wes/Ap/zm/fac)
Untuk Mendapatkan Berita Terbaru Dandapala Follow Channel WhatsApp : Info Badilum MA RI