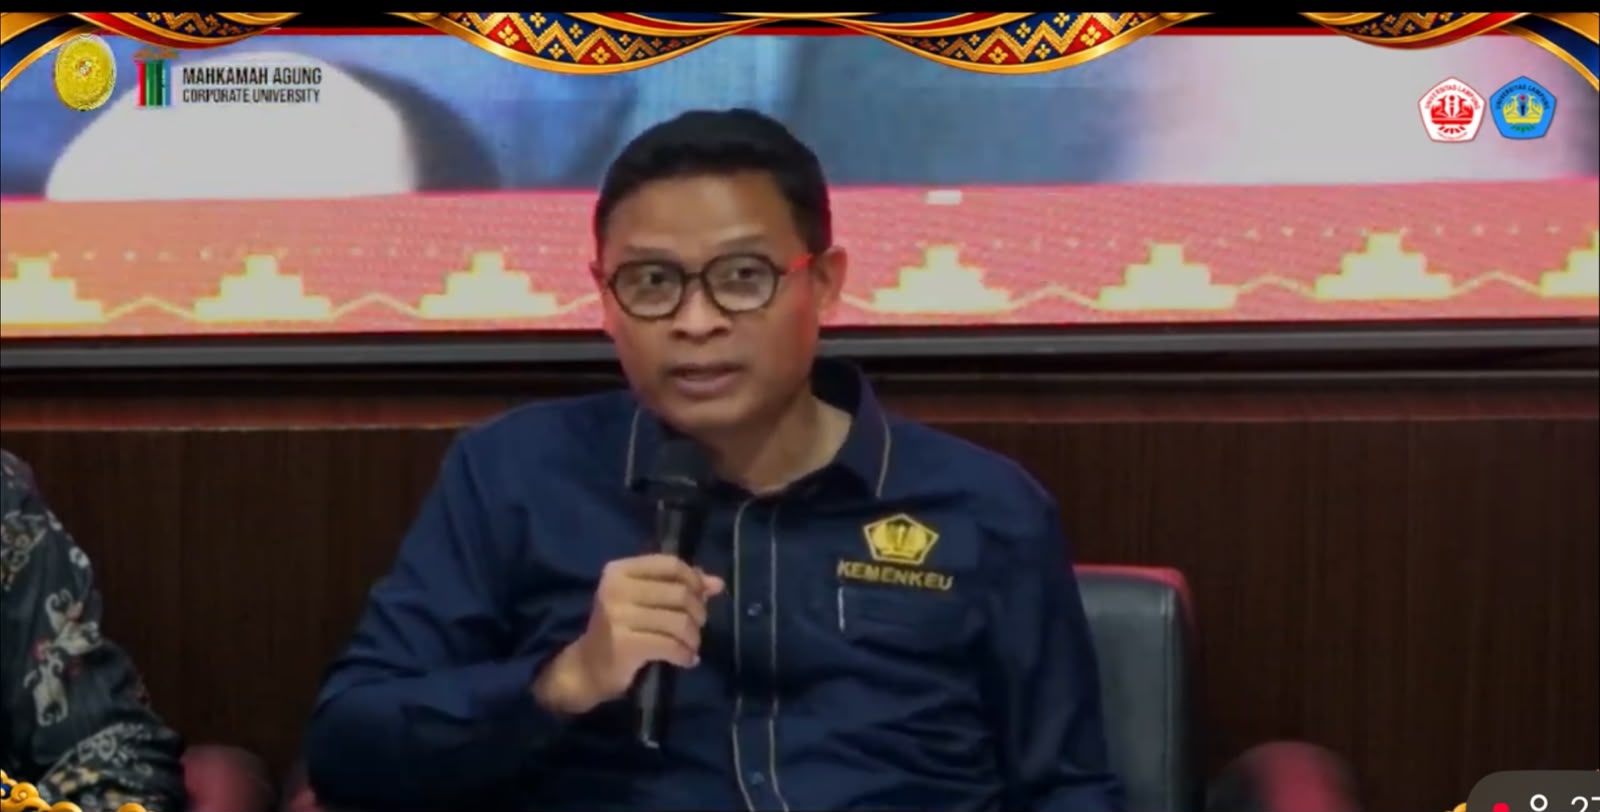
Bandar Lampung – Desentralisasi Pengadilan Pajak perlu dirancang dengan mempertimbangkan keseimbangan antara perluasan akses keadilan bagi wajib pajak, kepastian fiskal, dan konsistensi penerapan hukum. Sebab, sengketa perpajakan memiliki karakteristik khusus yang membutuhkan keahlian teknis serta mekanisme penyelesaian yang tepat. Hal tersebut disampaikan Direktur Jenderal Pajak Kementerian Keuangan, Bimo Wijayanto, dalam kegiatan uji publik kebijakan “Desentralisasi Pengadilan Pajak: Menuju Pengadilan yang Independen dan Aksesibel” di Gedung A Fakultas Hukum Universitas Lampung, Rabu (04/11).
Dalam paparannya bertajuk “Reformasi Peradilan Pajak dari Perspektif Administrasi Perpajakan: Akses Keadilan, Kepastian Fiskal, dan Konsistensi Hukum”, Bimo menguraikan bahwa gagasan desentralisasi Pengadilan Pajak memiliki tujuan penting, yakni mengurangi konsentrasi pelayanan peradilan dan mendekatkan forum penyelesaian sengketa kepada pencari keadilan di seluruh Indonesia.
Namun, menurutnya, desentralisasi perlu tetap memperhatikan karakteristik sengketa pajak, termasuk kebutuhan menjaga keahlian teknis, konsistensi penerapan hukum, dan kepastian administrasi fiskal nasional. Hal ini menjadi penting mengingat penyelesaian sengketa pajak tidak hanya berkaitan dengan persoalan hukum, tetapi juga melibatkan perhitungan, interpretasi regulasi, dan pembuktian yang kompleks.
Baca Juga: Evolusi Peradilan Fiskal Indonesia dari Raad van Beroep hingga Pengadilan Pajak
Bimo memaparkan data perkara banding dan gugatan pajak periode 2021–2026 yang mencapai 73.394 perkara secara nasional. Dari jumlah tersebut, sebanyak 54.757 perkara atau 74,6 persen berasal dari wilayah Jawa. Bahkan, sekitar 40.930 perkara atau 55,8 persen dari total nasional tercatat berasal dari Jakarta. Data tersebut menunjukkan adanya konsentrasi penyelesaian sengketa pajak yang masih terpusat di wilayah tertentu.
Meski demikian, ia mengingatkan bahwa persoalan aksesibilitas tidak selalu harus diselesaikan melalui pemindahan lokasi pengadilan. Saat ini, Pengadilan Pajak telah memiliki layanan elektronik melalui e-Tax Court berdasarkan Peraturan Ketua Pengadilan Pajak Nomor PER-1/PP/2023. Layanan tersebut memungkinkan pendaftaran dan penyelesaian perkara banding maupun gugatan secara elektronik.
“e-Tax Court telah menjawab isu kendala kedekatan lokasi dengan para pencari keadilan, karena dapat dilakukan secara online kapan pun dan di mana pun,” demikian salah satu poin yang disampaikan dalam paparannya.
Selain digitalisasi, Bimo juga mengingatkan bahwa Pasal 4 Undang-Undang Pengadilan Pajak telah memberikan alternatif pelaksanaan sidang di luar tempat kedudukan apabila dipandang perlu. Dengan demikian, perluasan akses keadilan dapat dilakukan melalui optimalisasi teknologi dan pemanfaatan mekanisme persidangan di luar tempat kedudukan pengadilan.
Ia juga menyoroti karakteristik khusus sengketa perpajakan yang berbeda dari perkara tata usaha negara pada umumnya. Berdasarkan UU KUP, penyelesaian sengketa pajak memiliki mekanisme khusus, mulai dari penerbitan surat ketetapan pajak, keberatan di Direktorat Jenderal Pajak, hingga banding atau gugatan di Pengadilan Pajak dan peninjauan kembali di Mahkamah Agung.
Menurut Bimo, apabila sengketa pajak mengikuti seluruh anatomi penyelesaian perkara TUN pada umumnya, terdapat risiko proses penyelesaian menjadi lebih panjang. Kondisi tersebut dapat berdampak pada tertundanya kepastian hukum bagi wajib pajak maupun negara serta mengganggu stabilitas fiskal.
Dalam aspek penguatan kelembagaan, Bimo mengusulkan agar persyaratan keahlian hakim Pengadilan Pajak diperkuat. Salah satu usulannya adalah penambahan persyaratan pengalaman bekerja di bidang perpajakan sekurang-kurangnya 10 tahun atau memiliki sertifikasi keahlian pajak. Penguatan kompetensi tersebut diharapkan dapat mengurangi disparitas putusan dan meningkatkan kualitas pertimbangan hukum dalam perkara perpajakan yang kompleks.
Lebih lanjut, ia menekankan pentingnya pembuktian yang proporsional antara fiskus dan wajib pajak. Direktorat Jenderal Pajak harus mampu menguraikan dasar hukum, fakta koreksi, metode penghitungan, serta bukti yang diperoleh secara sah. Di sisi lain, wajib pajak juga berkewajiban memenuhi ketentuan pembukuan dan dokumentasi serta menyampaikan bukti relevan yang dikuasainya.
Bimo turut menyampaikan kesiapan organisasi DJP dalam menghadapi perubahan tata kelola penyelesaian sengketa. Penanganan perkara banding dan gugatan saat ini berada pada Direktorat Keberatan dan Banding untuk meningkatkan efektivitas dan efisiensi. Kompetensi petugas juga terus dikembangkan, meliputi substansi perpajakan, hukum acara, argumentasi litigasi, dan analisis putusan.
Dalam hal digitalisasi, DJP mendukung pengembangan administrasi perkara secara elektronik, termasuk kemungkinan interoperabilitas antara e-Tax Court dan sistem Coretax. Namun, integrasi tersebut perlu dikembangkan secara bertahap dengan memperhatikan keamanan pertukaran data, autentisitas, integritas, dan keterlacakan dokumen serta tetap menjaga independensi peradilan.
Baca Juga: Dialektika Pendulum dan Yudisialisme: Menelusuri Dinamika Sumber Hukum Peradilan Pajak
Menutup paparannya, Bimo menekankan bahwa putusan Pengadilan Pajak seharusnya tidak hanya menjadi akhir dari penyelesaian sengketa, tetapi juga menjadi bahan evaluasi bagi administrasi perpajakan. Analisis terhadap pola sengketa, pertimbangan hakim, dan akar permasalahan dapat menjadi rekomendasi untuk memperbaiki regulasi maupun proses bisnis DJP.
Dengan demikian, reformasi Pengadilan Pajak diharapkan mampu menghadirkan sistem penyelesaian sengketa yang semakin mudah diakses tanpa mengabaikan karakteristik khusus perpajakan, konsistensi hukum, dan kepastian fiskal bagi negara maupun wajib pajak. (Wes/Ap/zm/fac)
Untuk Mendapatkan Berita Terbaru Dandapala Follow Channel WhatsApp : Info Badilum MA RI